Política
Projeto do Executivo abre brecha para aumento do IPTU sem aval da Câmara
Entidades alegam que é inconstitucional a atualização da base de cálculo do IPTU por decreto
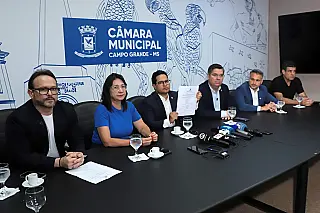
Recentemente, a Câmara Municipal de Campo Grande realizou audiência pública para discutir os abusos e distorções na cobrança do IPTU e do ITBI no município. Parlamentares, representantes da sociedade civil, lideranças do setor imobiliário e técnicos participaram ativamente do debate, que expôs graves anomalias fiscais e riscos à segurança jurídica.
Durante os principais assuntos debatidos, foi destacado o artigo 148-D do Projeto de Lei Complementar enviado pela Prefeitura à Casa de Leis. De acordo com o que foi discutido, o dispositivo abre margem para que o Executivo atualize a base de cálculo do IPTU por decreto, o que pode gerar interpretação equivocada e inconstitucional, pois decisão daria autonomia ao Executivo de aumentar o imposto sem que novo projeto de lei passe pelo Legislativo.
Durante audiência pública, a auditora fiscal Ana Matos, representando a Prefeitura, afirmou que tal resolução estaria dentro da legalidade. “Há uma propositura de regulamentação da Emenda Constitucional nº 132, que, após a Reforma Tributária, permite aos municípios atualizar a base de cálculo do IPTU não apenas com base em índices de inflação, mas de forma mais ampla.”
No entanto, entidades alertam que consta na Emenda Constitucional nº 132/2023, oriunda da Reforma Tributária, o acréscimo do art. 156, §1º, inciso III, que “a base de cálculo do IPTU poderá ser atualizada pelo Poder Executivo, conforme critérios estabelecidos em lei municipal.” Isso significa que a lei precisaria ser definida previamente os critérios para a atualização, e não pode o Executivo majorar tributo por conta própria, sem base legal expressa e sem passar pela Câmara.
Tal entendimento também é reforçado pela jurisprudência do Supremo Tribunal Federal, que ao julgar o Tema 741 de Repercussão Geral, decidiu que: “É inconstitucional a atualização da base de cálculo do IPTU por decreto, com fundamento na Planta Genérica de Valores, quando implique aumento real do tributo.” (STF – RE 648245, Rel. Min. Luiz Fux, julgado em 26/02/2021)
Apesar da alegação do Município, a redação da Emenda Constitucional dispõe, de forma literal, que “a base de cálculo do IPTU poderá ser atualizada pelo Poder Executivo, conforme critérios estabelecidos em lei municipal”.
“Tal dispositivo não pode ser interpretado como autorização para promover aumento real do tributo sem a prévia aprovação da Câmara Municipal, sob pena de violação ao princípio da legalidade tributária. A Constituição Federal, em seu artigo 150, inciso I, veda expressamente a exigência ou o aumento de tributo sem a edição de lei específica, o que afasta qualquer interpretação ampliativa que permita ao Executivo majorar o imposto de forma autônoma. A mera atualização da base de cálculo não se confunde com a majoração real da carga tributária, que somente pode ocorrer mediante lei em sentido formal, que contenha as premissas objetivas e subjetivas que justifique o aumento da carga tributária”, afirma Tarcisio Faustino Barbosa, advogado especialista em Direito Imobiliário.
Diante desse cenário, diversas entidades, como a Associação Brasileira do Mercado Imobiliário (ABMI), sugeriram que a Câmara apresente uma emenda corretiva ao artigo 148-D, deixando clara essa distinção e evitando interpretações abusivas.
A proposta é que a correção monetária da base de cálculo, limitada à inflação oficial, seja autorizada por decreto, mas qualquer reajuste acima disso — aumento real — passe necessariamente pelo crivo da Câmara Municipal.